Table des matières
Retour
valorisation
Créer et configurer un projet de valorisation
La valorisation devient un projet à part entière dans Finthesis, au même titre que le Reporting, le Business Plan, le Consolidé ou le Cash Management. À partir de vos données comptables, vous menez une évaluation d'entreprise complète : diagnostic qualitatif, retraitements ligne par ligne, pondération des exercices et états normatifs, plusieurs méthodes de valorisation, puis une synthèse consolidée et un rapport entièrement repensé, prêt à présenter à votre client.
Étape 1 : Créer le projet et compléter le diagnostic
Depuis votre organisation, ou votre dossier, cliquez sur + Nouveau projet puis choisissez Valorisation. Le projet s'appuie sur l'import de données comptables, vous pouvez les importer manuellement ou bien utilisez la connexion API (dans les deux cas, cela se passe de la même manière que pour l'import des données dans un projet de reporting).
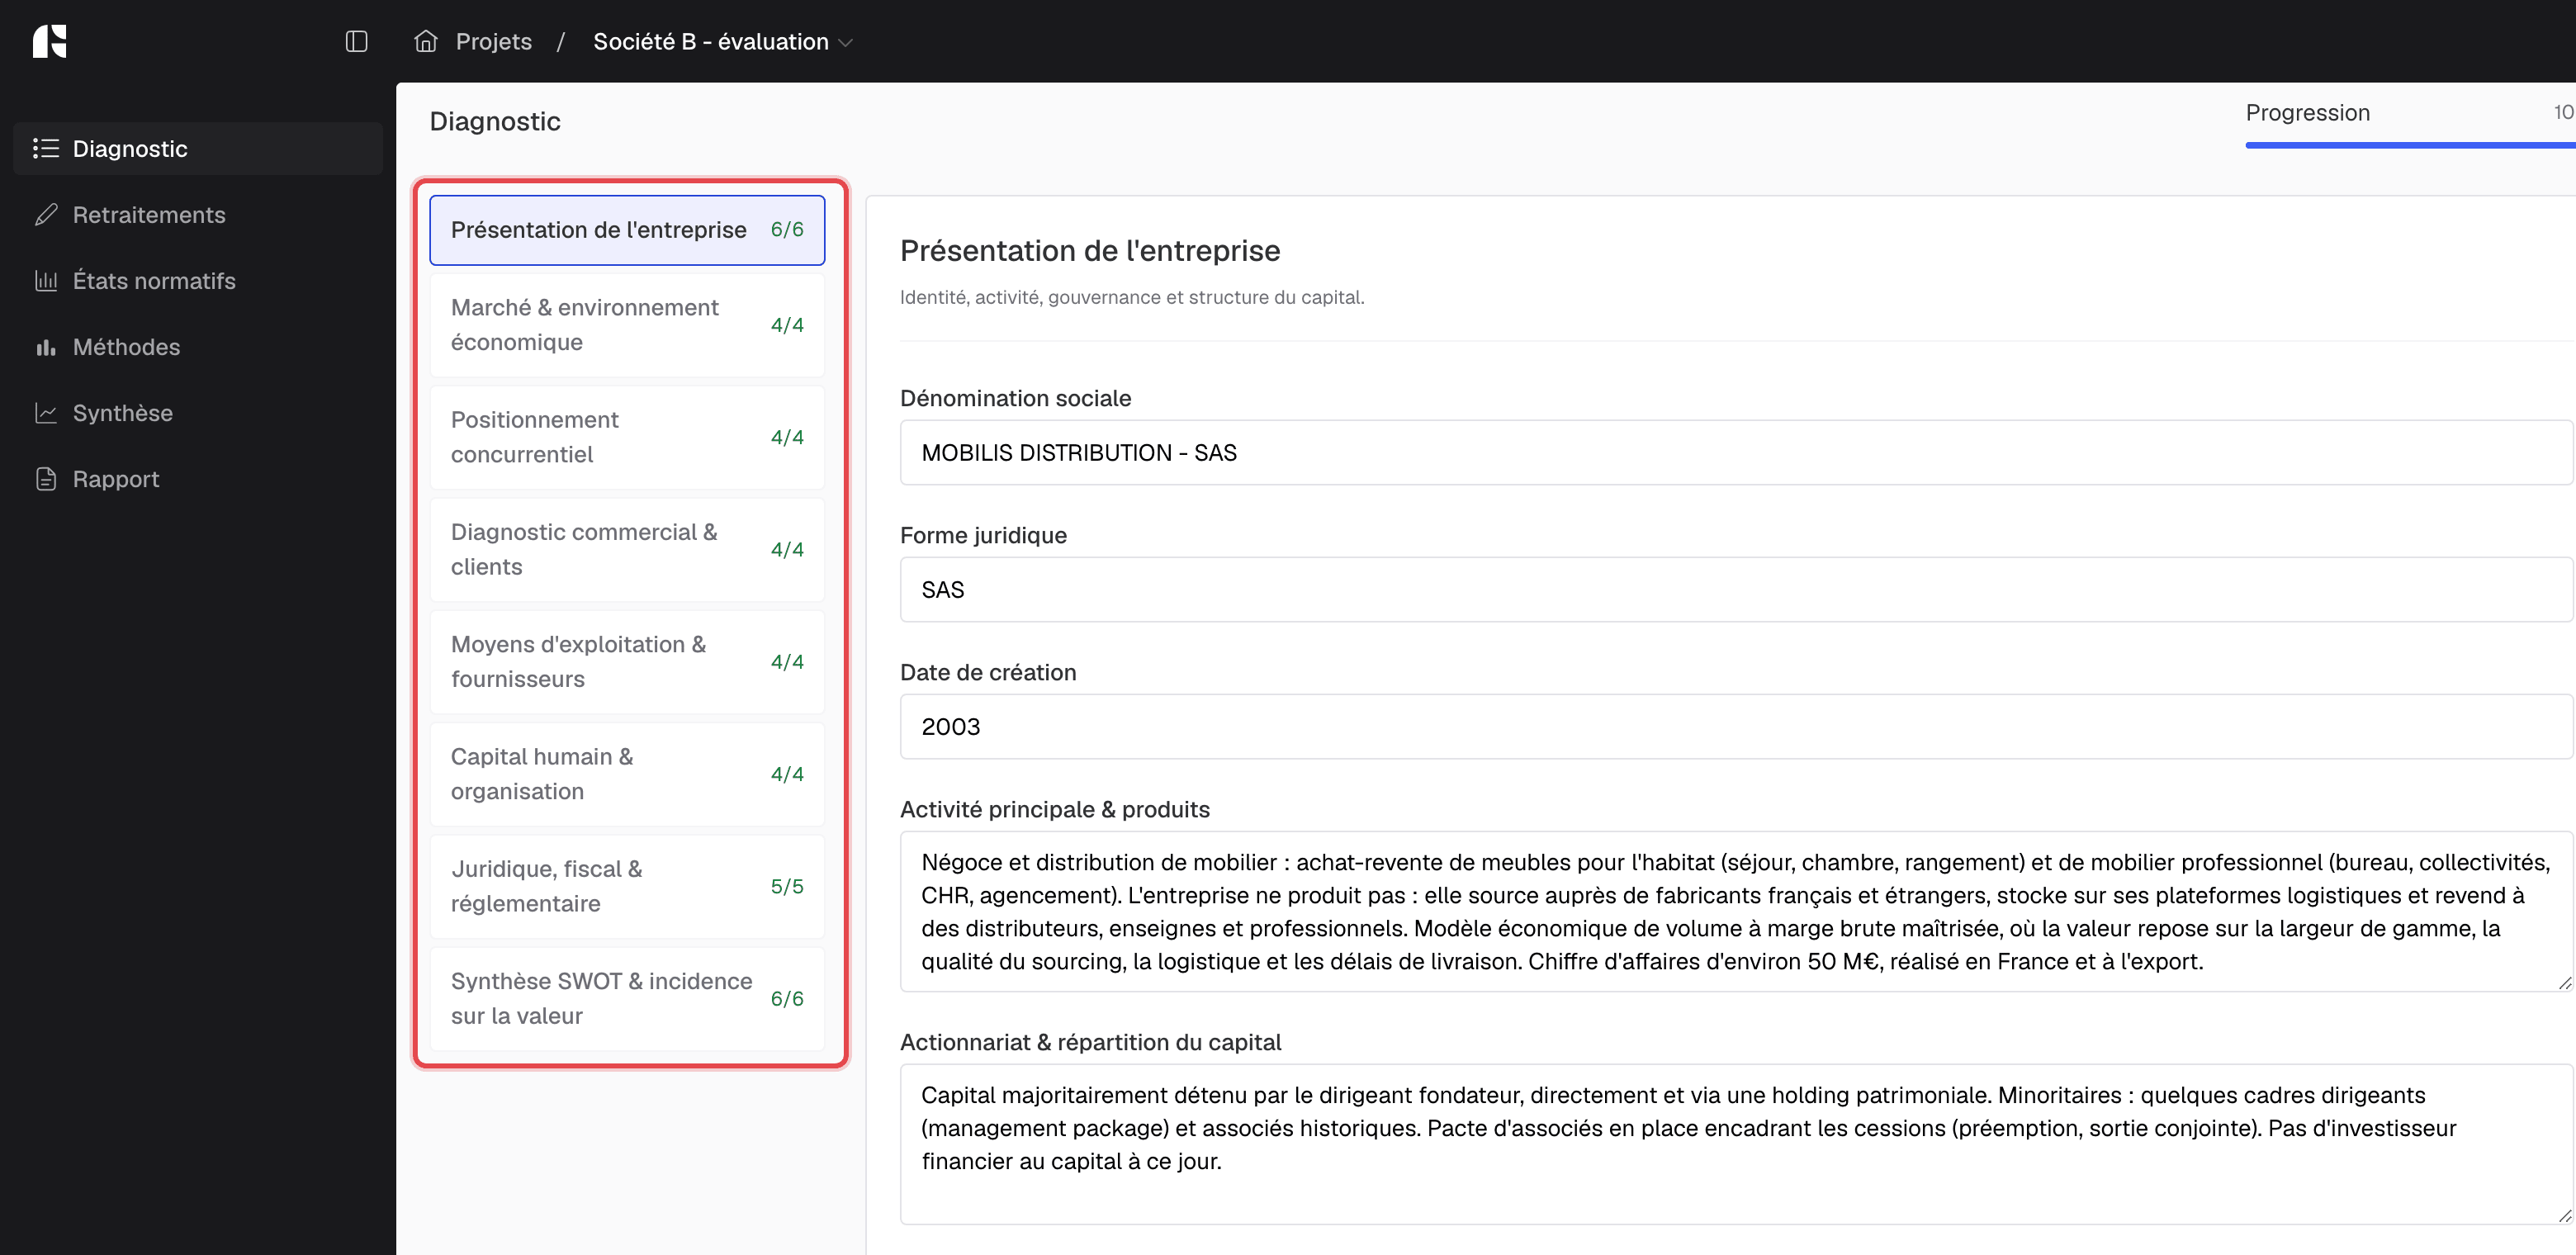
Ensuite, complétez le diagnostic : renseignez le questionnaire qualitatif (présentation de l'entreprise, marché, positionnement, SWOT...) qui nourrira l'analyse et le rapport final.
Étape 2 : Retraiter les comptes ligne par ligne
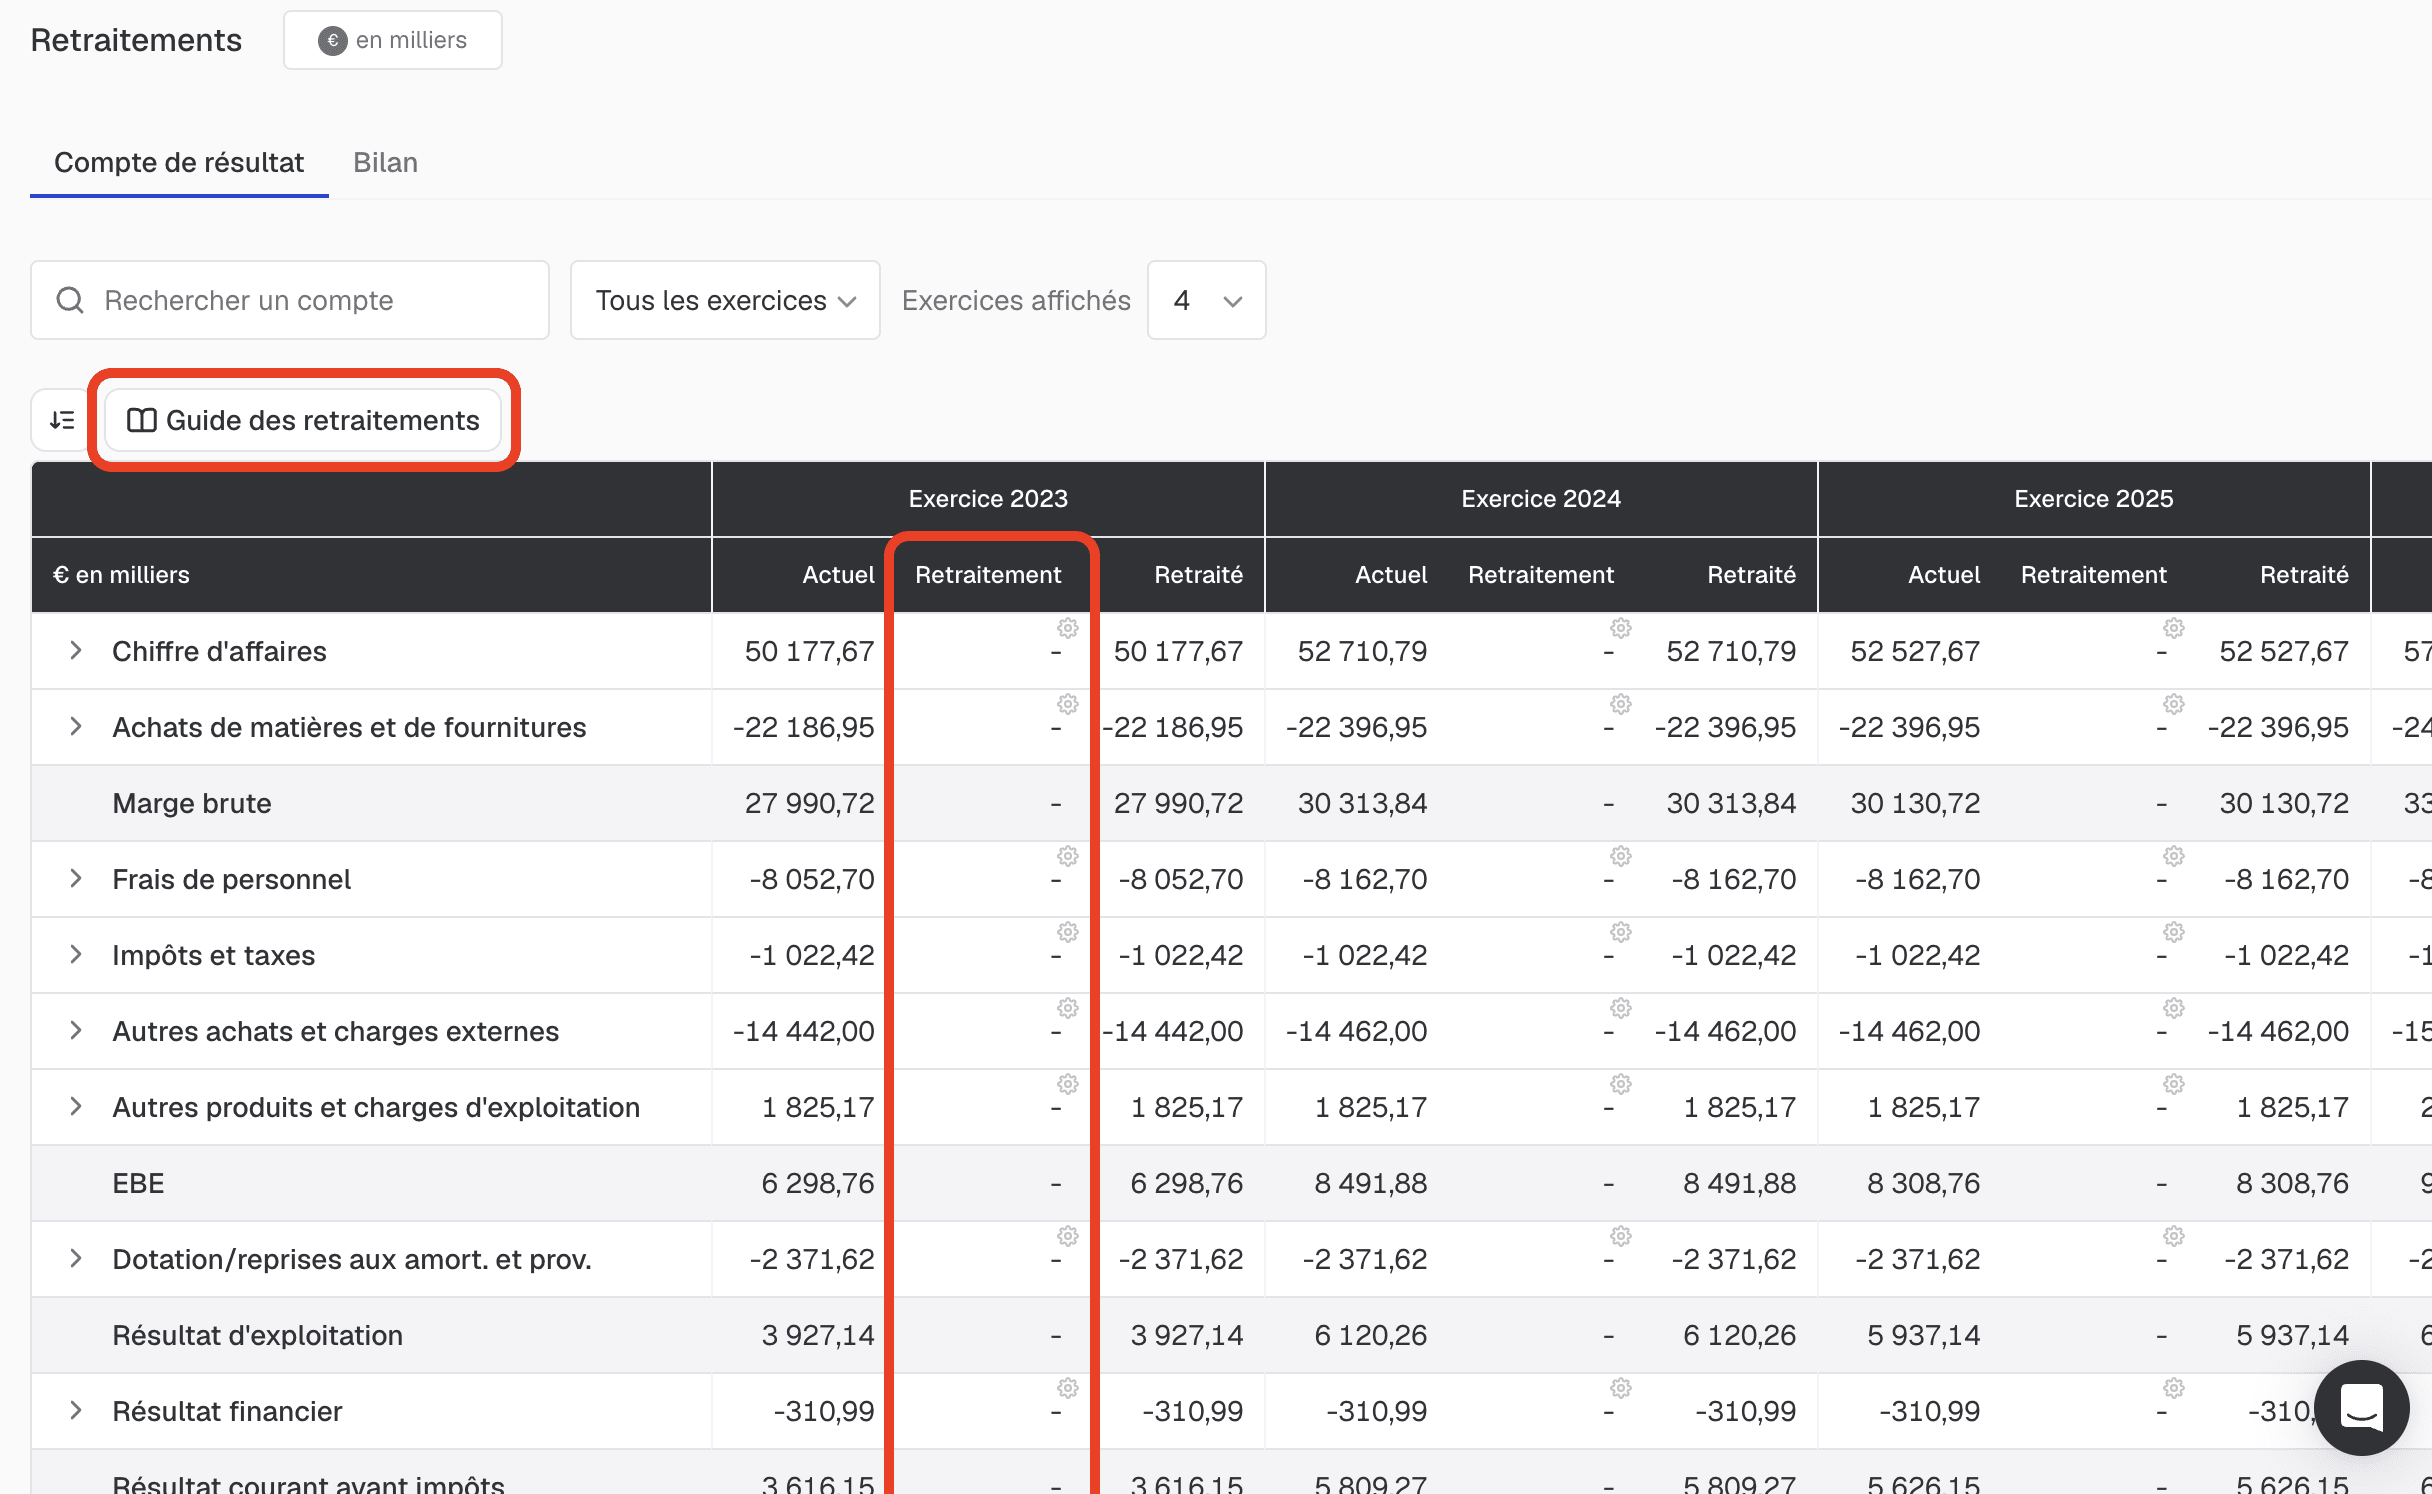
Pour chaque exercice, ajustez les postes du compte de résultat et du bilan grâce à la colonne Retraitement : la valeur retraitée se recalcule automatiquement, sans jamais modifier vos données d'origine.
Grâce au guide des retraitements, passez en revue les 19 retraitements les plus courants du compte de résultat et du bilan : chaque fiche précise ce qu'elle corrige et son impact sur l'EBE, et un clic préremplit le libellé et la justification, il ne vous reste qu'à saisir le montant.
Étape 3 : Normaliser et pondérer les exercices
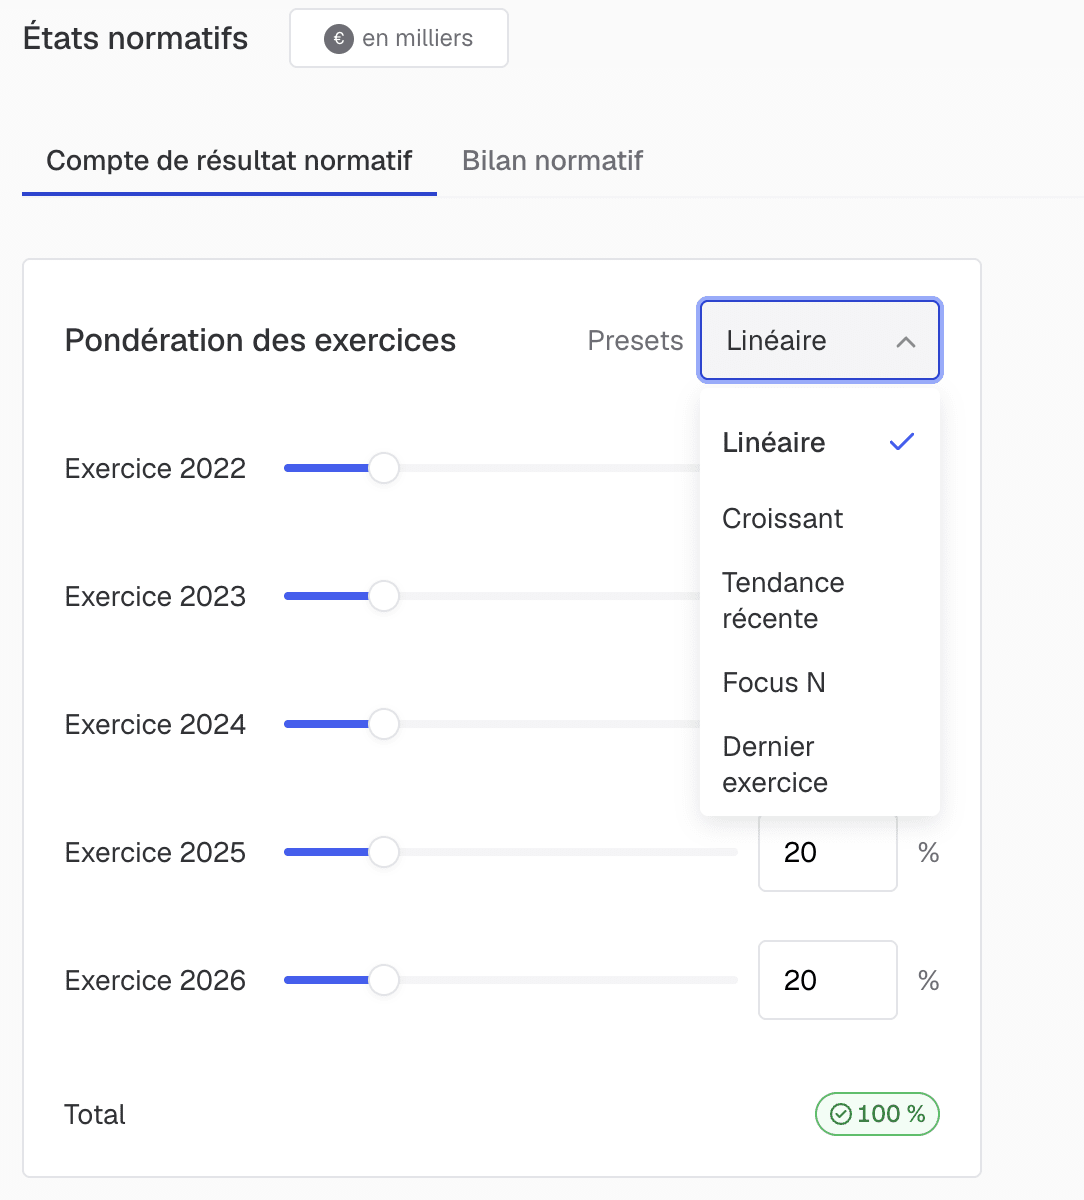
Dans l'onglet États normatifs, définissez le poids de chaque exercice via la pondération des exercices. Un preset linéaire est proposé par défaut, mais vous pouvez modifier cette pondération manuellement (avec un bouton de normalisation à 100%) ou bien choisir un autre preset (croissant, tendance récente, focus N, dernier exercice). Finthesis construit alors des états financiers normatifs, base de calcul des méthodes de valorisation.
Étape 4 : Appliquer les méthodes de valorisation
Ouvrez l'onglet Méthodes et explorez les différentes approches : patrimoniale, comparable, rentabilité, reprenabilité et actuarielle (DCF). Chaque approche affiche sa valeur retenue et le détail du calcul, alimenté par les états retraités et normatifs.
4.1 Approche patrimoniale (ANCC + goodwill)
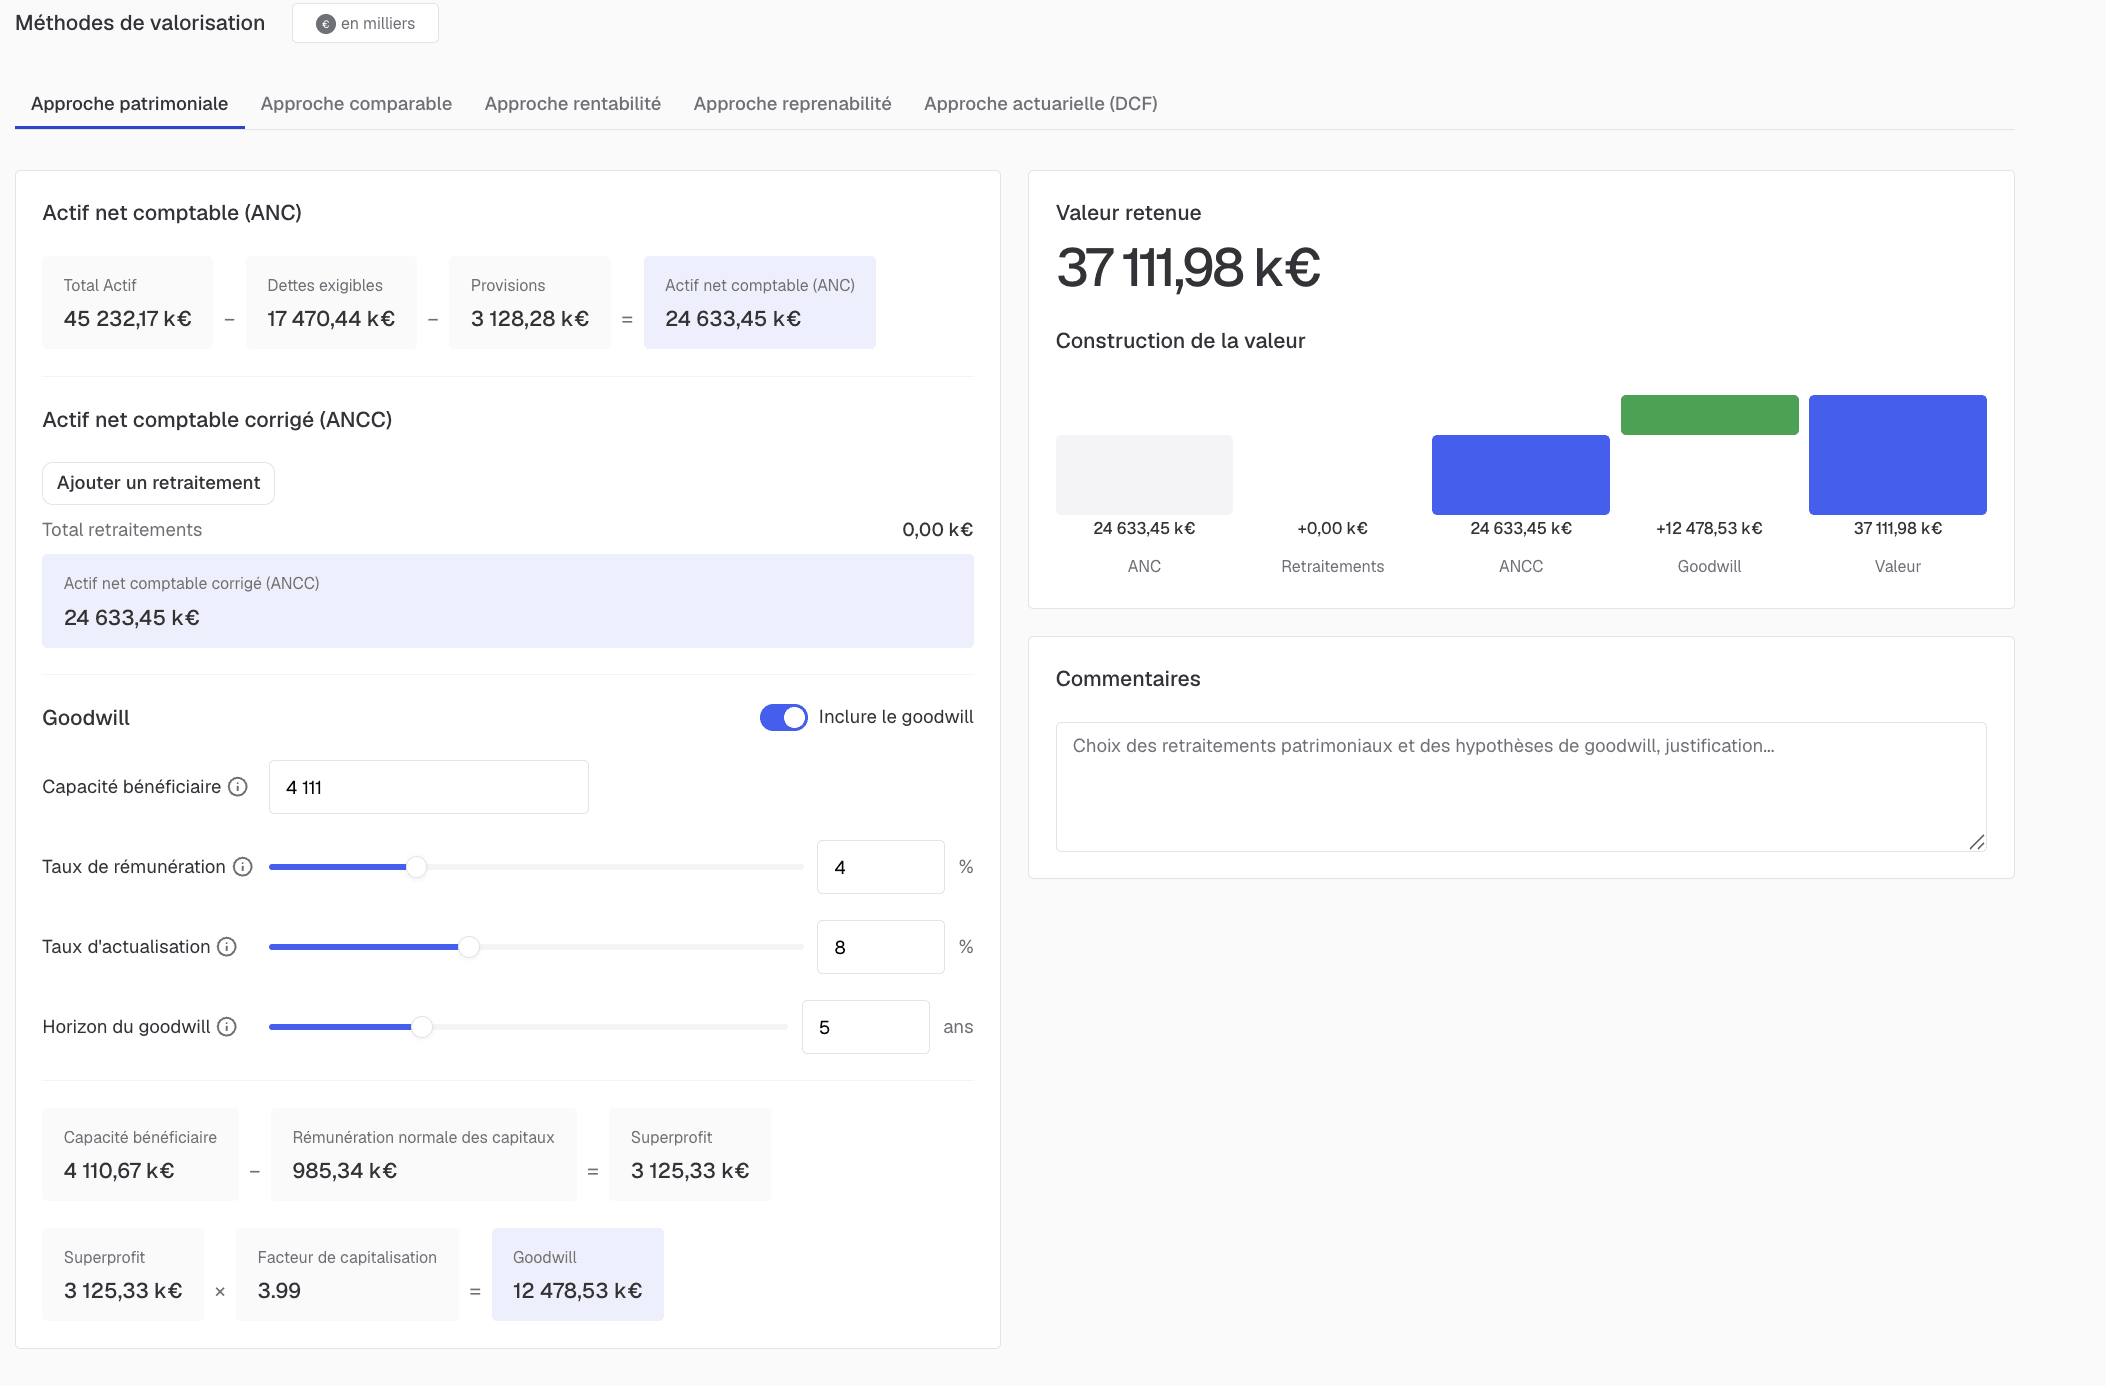
Cette approche part du principe que la valeur d'une entreprise repose sur son patrimoine net, éventuellement enrichi d'un "superprofit" lié à sa rentabilité excédentaire.
Le calcul se déroule en deux temps. D'abord l'Actif Net Comptable (ANC) est obtenu en soustrayant du total actif les dettes exigibles et les provisions ; c'est la valeur comptable brute des capitaux propres. Ensuite, l'ANC est ajusté en Actif Net Comptable Corrigé (ANCC) via le bouton "Ajouter un retraitement", qui permet de corriger les postes dont la valeur comptable diverge de leur valeur réelle (par exemple un bien immobilier sous-évalué, un stock obsolète, un engagement de retraite non provisionné).
Si vous activez le curseur "Inclure le goodwill", l'outil calcule un superprofit : il compare la capacité bénéficiaire réelle de l'entreprise à la rémunération "normale" que devrait produire l'ANCC au taux sans risque (champ "Taux de rémunération"). L'excédent, le superprofit, est ensuite capitalisé sur un horizon limité (champ "Horizon du goodwill", typiquement 5 ans) à un taux d'actualisation plus élevé reflétant le risque de ce flux résiduel. La somme ANCC + Goodwill donne la valeur retenue pour cette approche.
4.2 Approche comparable (multiples de marché)
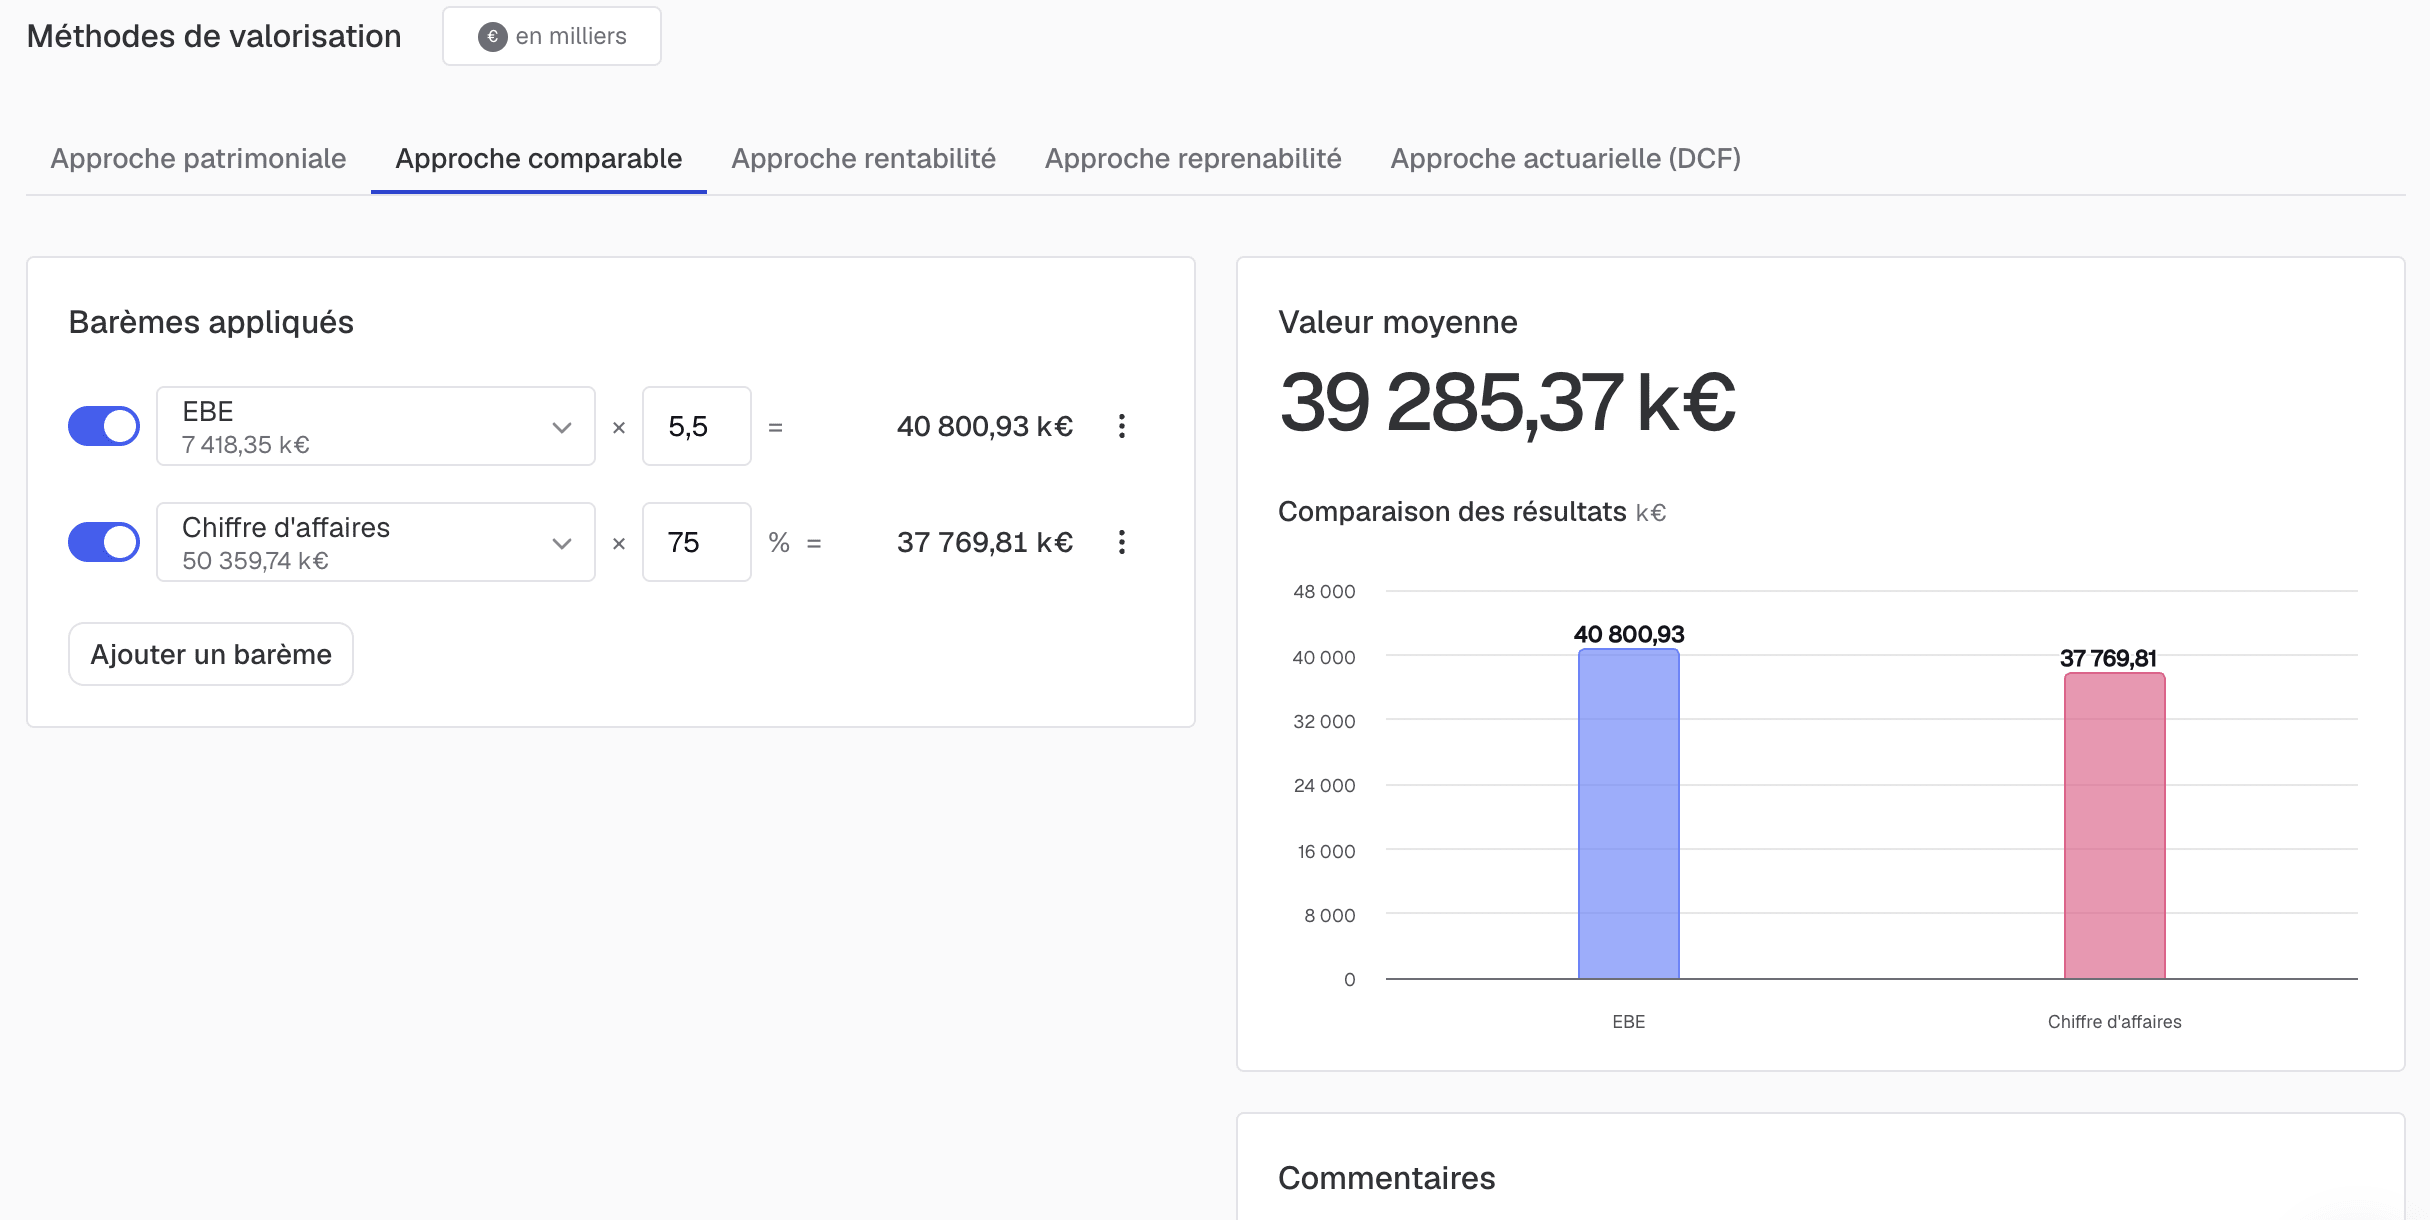
Cette méthode valorise l'entreprise en appliquant un multiple à un agrégat financier (chiffre d'affaires, EBE, résultat d'exploitation, résultat net, etc.). C'est l'approche de référence quand il existe un marché actif et des références sectorielles fiables.
Chaque ligne du bloc "Barèmes appliqués" associe un agrégat à un multiple ou un pourcentage saisi manuellement. Les agrégats peuvent être CA, EBE, résultat d'exploitation, RCAI, résultat net, CAF. Le produit donne une valorisation. Pour chaque ligne de barème, vous pouvez obtenir un pourcentage recommandé par l'IA en cliquant sur les 3 petits points de la ligne cocnernée.
Le bouton "Ajouter un barème" permet de multiplier les angles d'analyse, et chaque ligne peut être désactivée via le bouton sans être supprimée. La "Valeur moyenne" affichée est la moyenne des barèmes actifs, et un graphique compare visuellement les résultats obtenus par agrégat.
4.3 Approche rentabilité
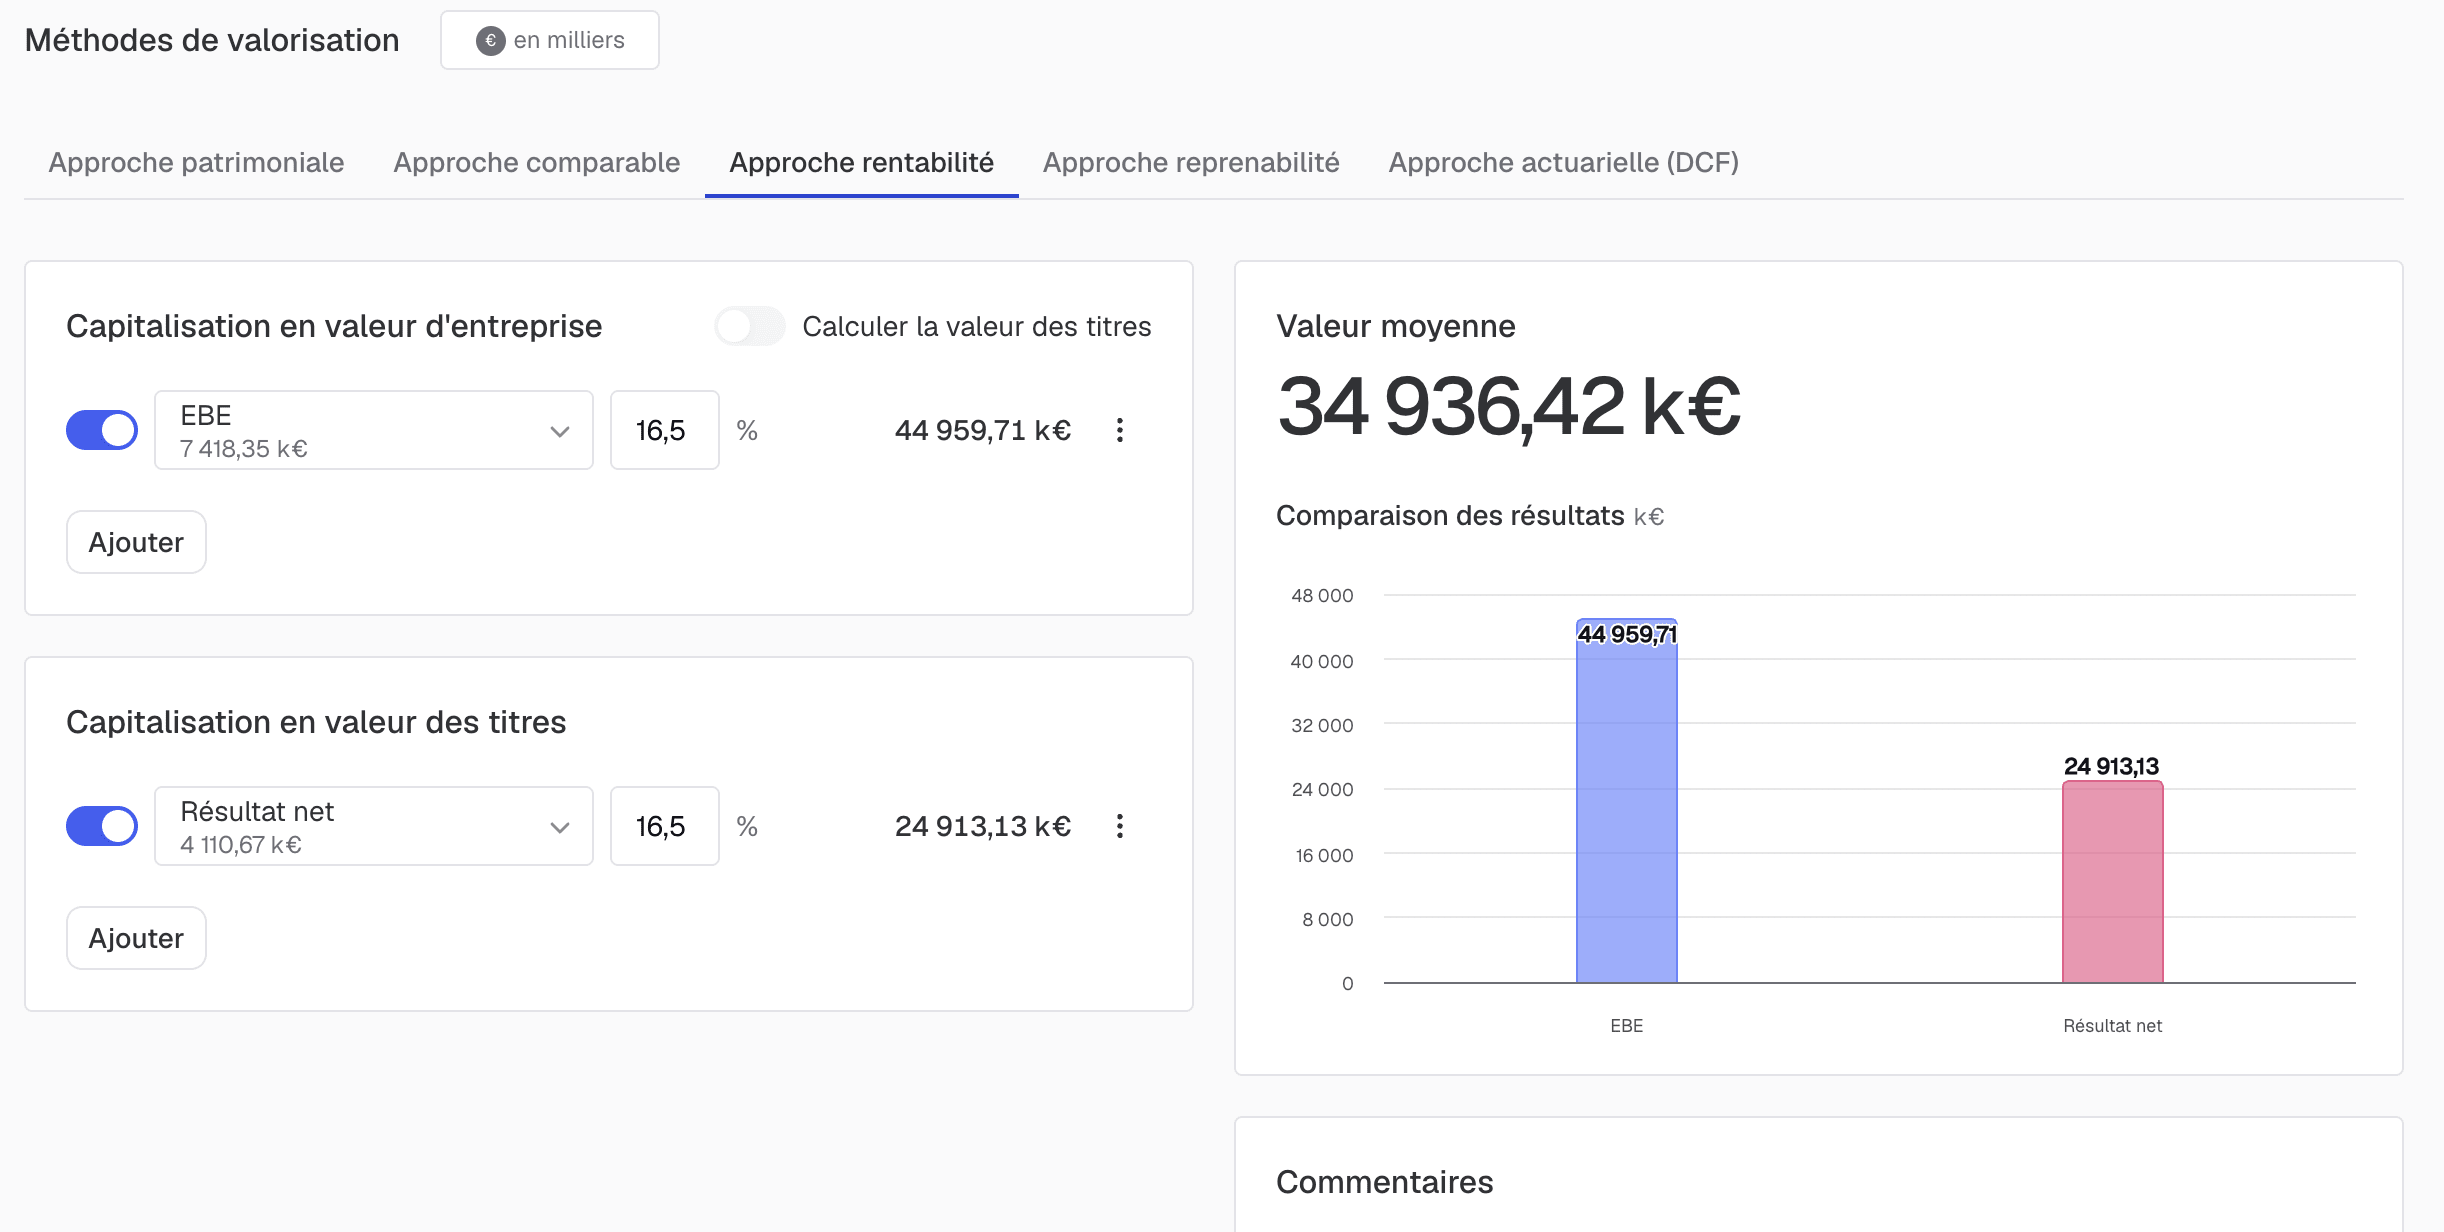
Cette approche capitalise un flux de résultat normatif (généralement pérenne) en le divisant par un taux de capitalisation, ce qui revient à estimer la valeur d'une rente perpétuelle. Elle est bien adaptée aux entreprises matures à rentabilité stable, pour qui un flux unique est représentatif de la performance future.
Deux blocs distincts existent :
- la "Capitalisation en valeur d'entreprise", qui utilise typiquement l'EBE (flux avant frais financiers, donc indépendant de la structure de financement) ou le résultat d'exploitation. Activer le bouton "Calculer la valeur des titres" permet de passer d'une valeur d'entreprise à une valeur des titres en déduisant la dette nette.
- la "Capitalisation en valeur des titres", qui utilise typiquement le résultat net (flux déjà net des frais financiers, donc une valeur des capitaux propres) ou le RCAI ou la CAF.
Dans chaque bloc, l'agrégat choisi est divisé par le taux de capitalisation saisi (en %) pour obtenir la valorisation. Il est saisi automatiquement, mais vous pouvez cliquez sur les 3 petits points > taux de capitalisation où vous pouvez estimer ce taux. Le calcul se fait en trois étapes :
- D'abord un socle, qui additionne un taux sans risque et une prime de risque de marché générale,
- Ensuite, des primes de risque spécifiques à l'entreprise sont ajoutées via cinq curseurs : taille et solidité financière, dépendance au dirigeant, concentration de la clientèle, récurrence du chiffre d'affaires, et régularité des résultats. La somme de ces éléments donne le taux d'actualisation (16,5 % dans l'exemple).
- Enfin, un champ "Croissance attendue à long terme" (repères usuels : 0 % si pas de croissance durable, 1,5 % pour suivre l'inflation, 2,5 % si gain de parts de marché durable) vient en déduction du taux d'actualisation pour obtenir le taux de capitalisation final, selon la logique classique : taux de capitalisation = taux d'actualisation − taux de croissance perpétuelle.
Une fois ce taux estimé, le bouton "Appliquer le taux" le reporte automatiquement dans le champ % de l'approche rentabilité, remplaçant la valeur saisie manuellement.
Comme pour l'approche comparable, plusieurs lignes peuvent être ajoutées et une valeur moyenne est calculée.
4.4 Approche reprenabilité
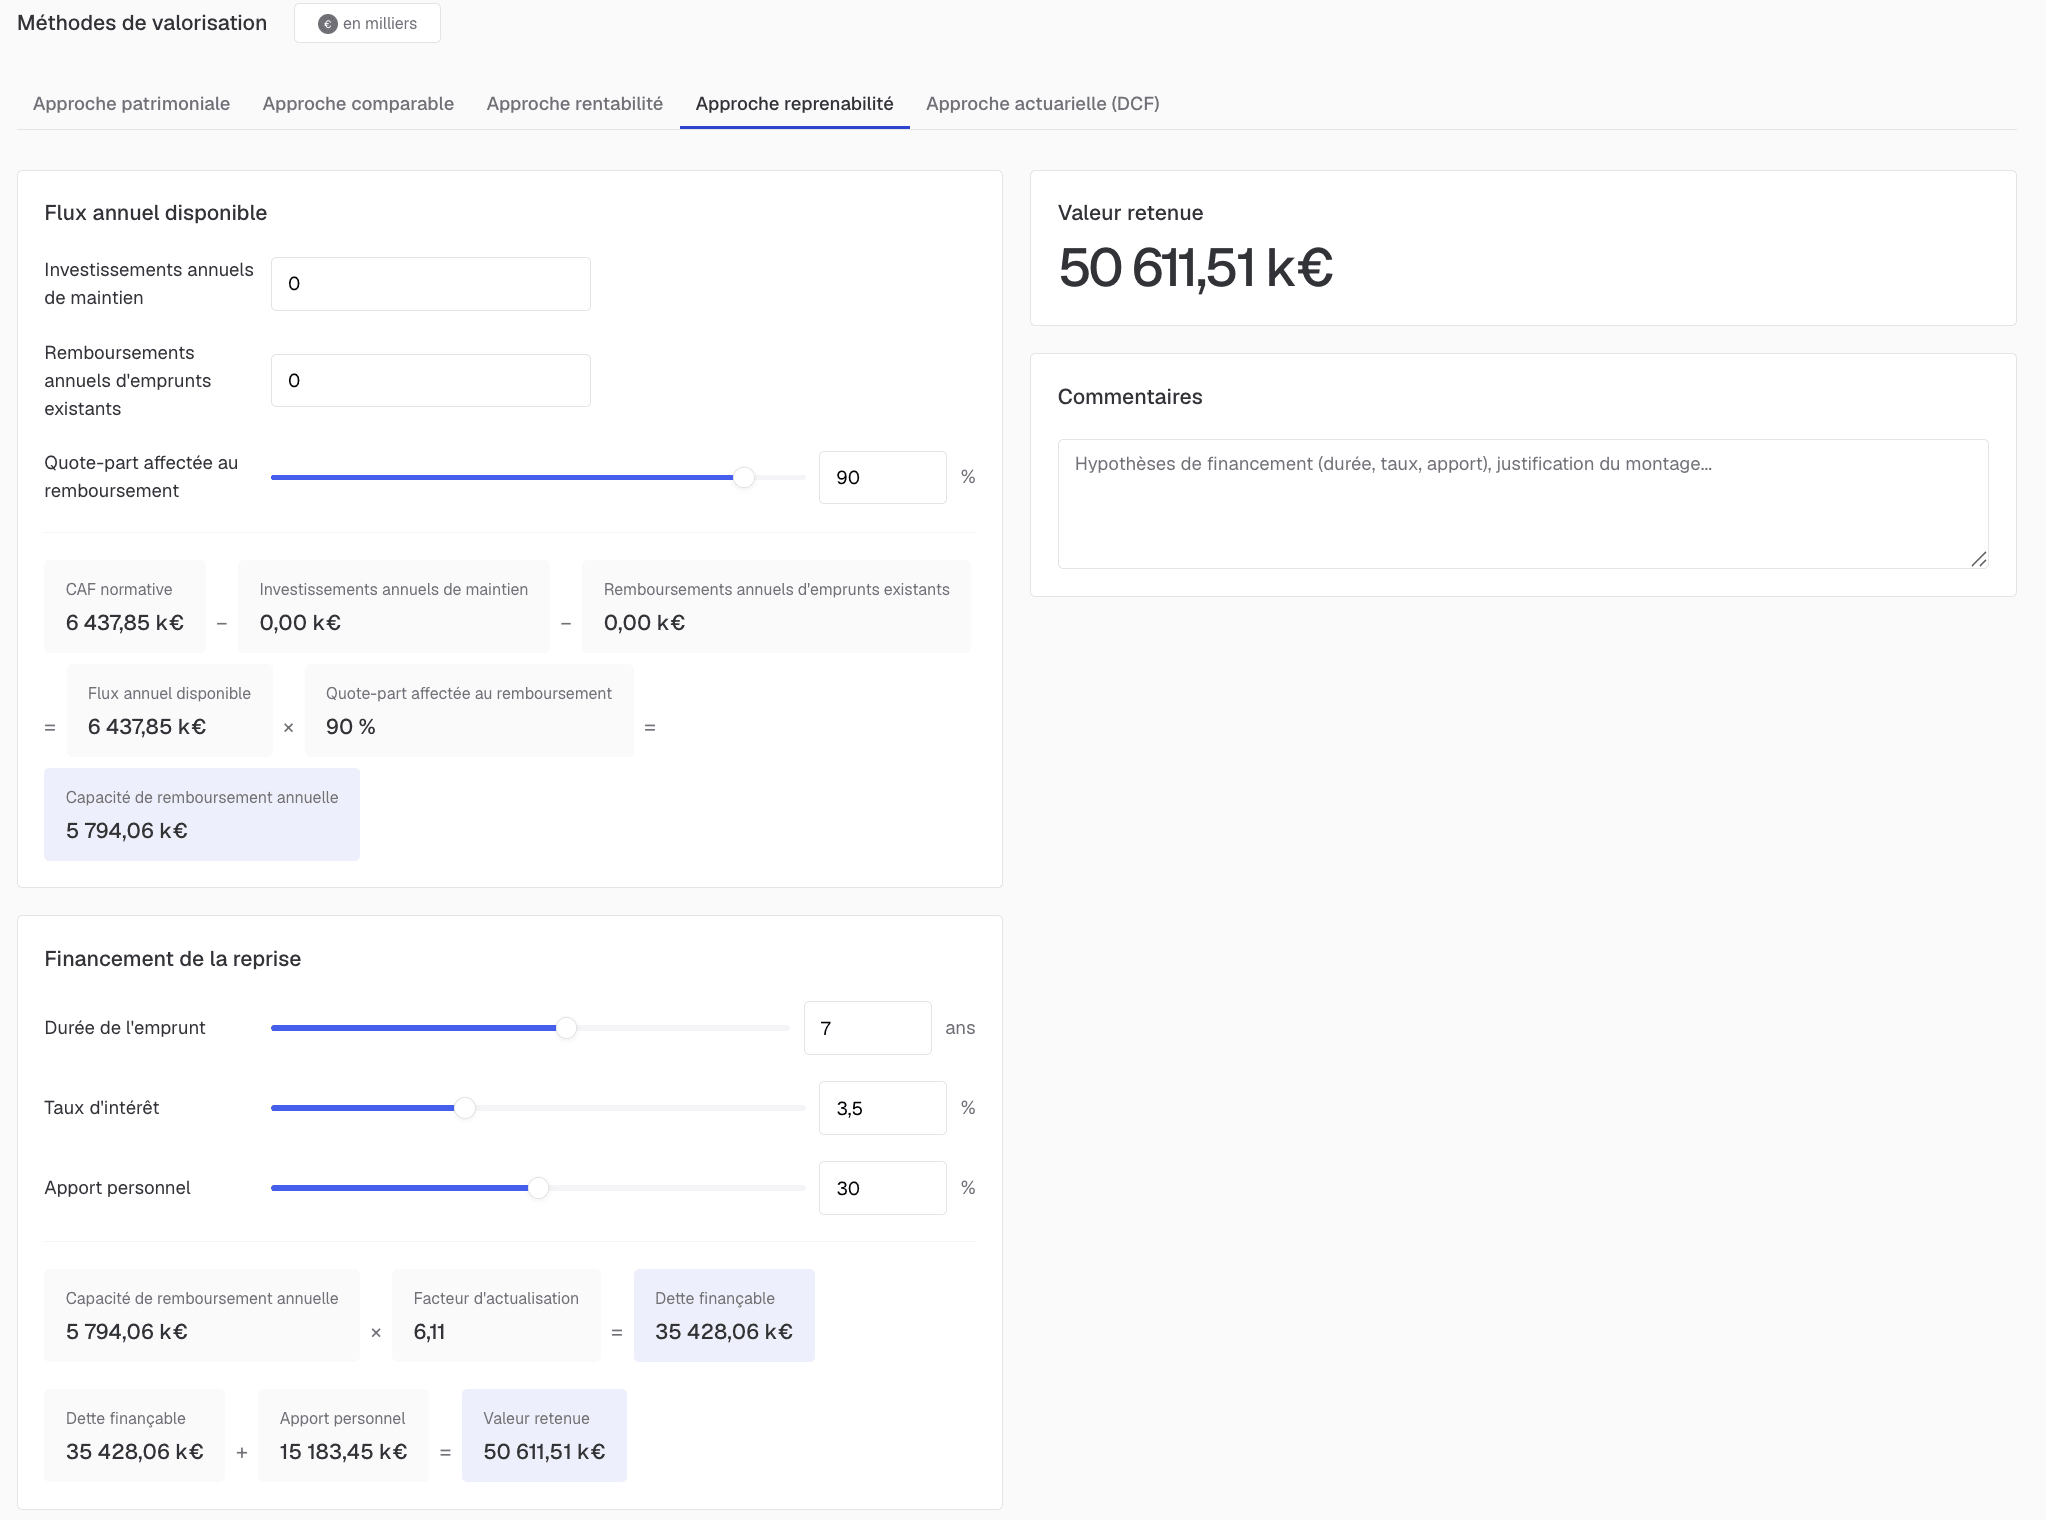
Cette approche estime la valeur maximale qu'un repreneur peut financer en s'appuyant sur la capacité de remboursement générée par l'entreprise elle-même.
Elle se construit en deux temps :
- D'abord, le "flux annuel disponible" : on part de la CAF normative, on en soustrait les investissements annuels de maintien et les remboursements d'emprunts existants, puis on applique un pourcentage appelé "quote-part affectée au remboursement" pour obtenir la capacité de remboursement annuelle.
- Ensuite, dans le bloc "Financement de la reprise", vous renseignez trois hypothèses de financement : la durée de l'emprunt, le taux d'intérêt et le pourcentage d'apport personnel. Ces paramètres déterminent un facteur d'actualisation qui, multiplié par la capacité de remboursement annuelle, donne la "dette finançable". En ajoutant l'apport personnel à cette dette finançable, l'outil obtient la "valeur retenue", c'est-à-dire le prix maximal que l'opération peut supporter compte tenu du montage financier choisi.
4.5 Approche actuarielle
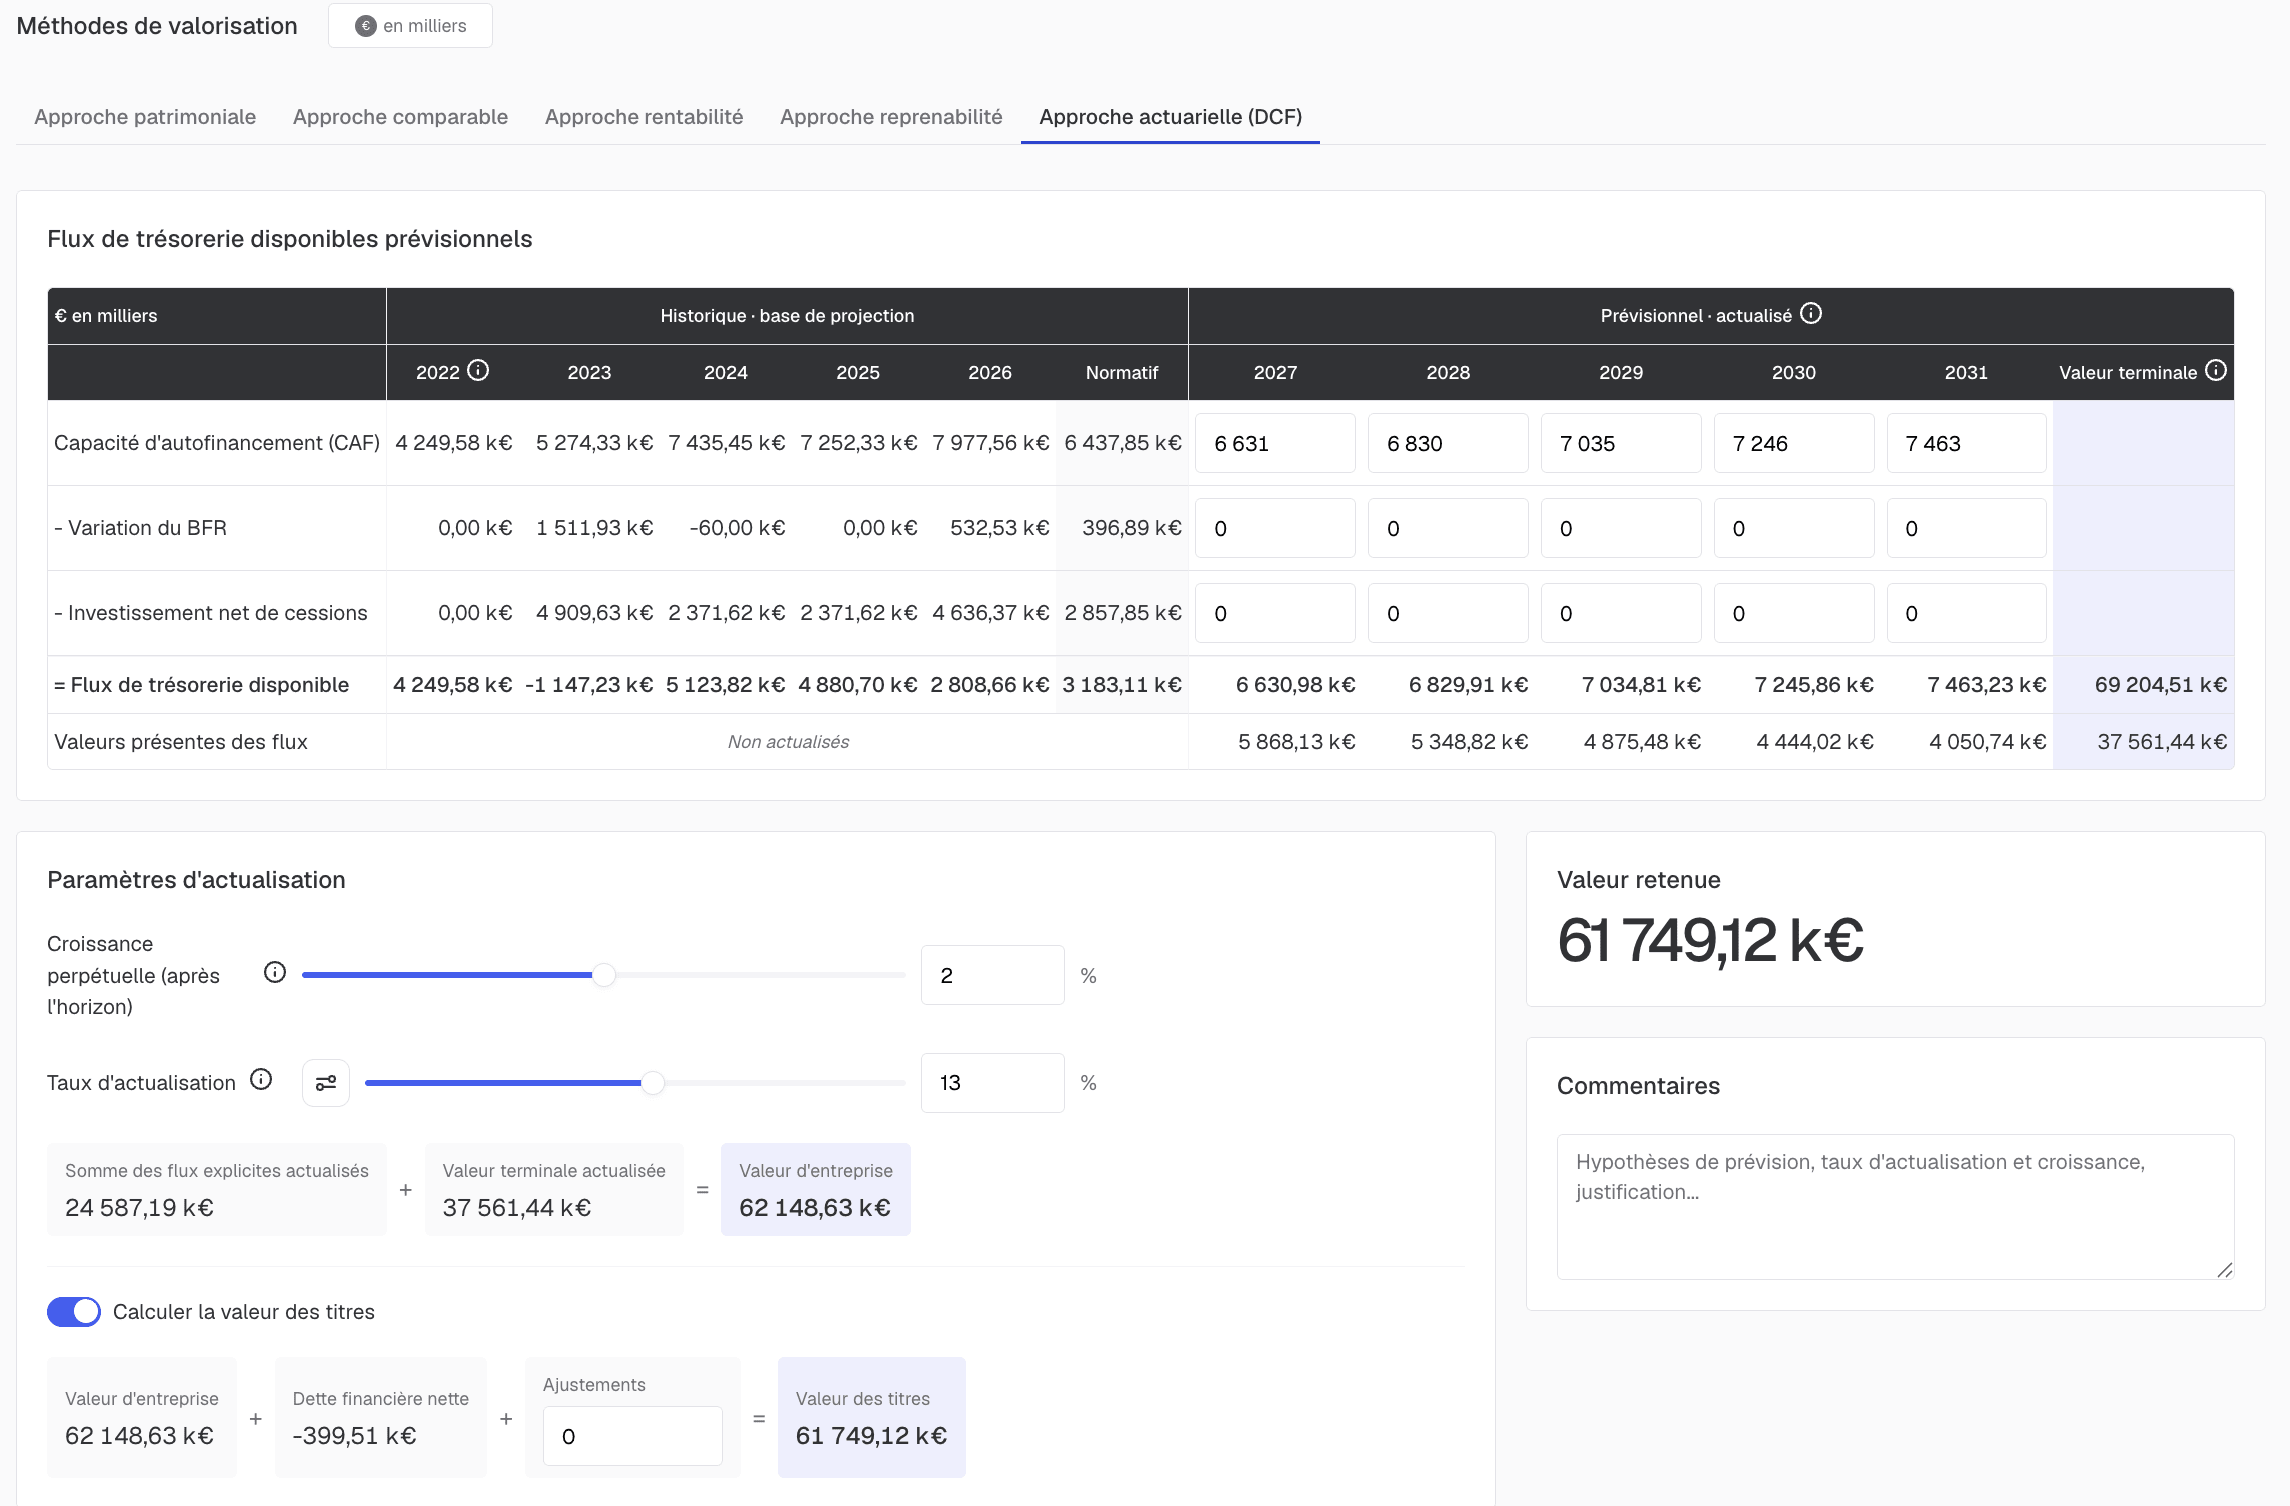
Cette approche actualise les flux de trésorerie futurs de l'entreprise pour estimer sa valeur d'entreprise.
Le tableau central affiche, année par année, la capacité d'autofinancement, dont on déduit la variation du besoin en fonds de roulement et l'investissement net de cessions, pour obtenir le flux de trésorerie disponible de chaque exercice (historique, normatif, puis prévisionnel sur l'horizon explicite).
Vous pouvez modifier chaque cellule manuellement, ou laisser l'outil projeter automatiquement la CAF normative à +3 %/an en l'absence de budget. Vient ensuite la "valeur terminale", qui représente les flux au-delà de l'horizon explicite, projetés à l'infini puis actualisés selon la une formule.
Deux paramètres d'actualisation sont à renseigner :
- Le taux de croissance perpétuelle g (avec des repères usuels : 0 % si stable, 1,5 % si aligné sur l'inflation, 2,5 % si croissance soutenue),
- Le taux d'actualisation, qui peut être estimé comme expliqué dans la méthode 4.3
La valeur d'entreprise résulte enfin de la somme des flux explicites actualisés et de la valeur terminale actualisée.
Un bouton permet ensuite de "calculer la valeur des titres" si besoin. Finthesis ajoute une étape de passage de la valeur d'entreprise à la valeur des titres. Trois blocs apparaissent alors : la valeur d'entreprise (reprise automatiquement), la dette financière nette, et un champ "Ajustements" que vous pouvez renseigner manuellement pour tenir compte d'éléments spécifiques. La somme de ces trois éléments donne la "valeur des titres", qui devient alors la valeur retenue finale.
Étape 5 : Consolider la synthèse et générer le rapport
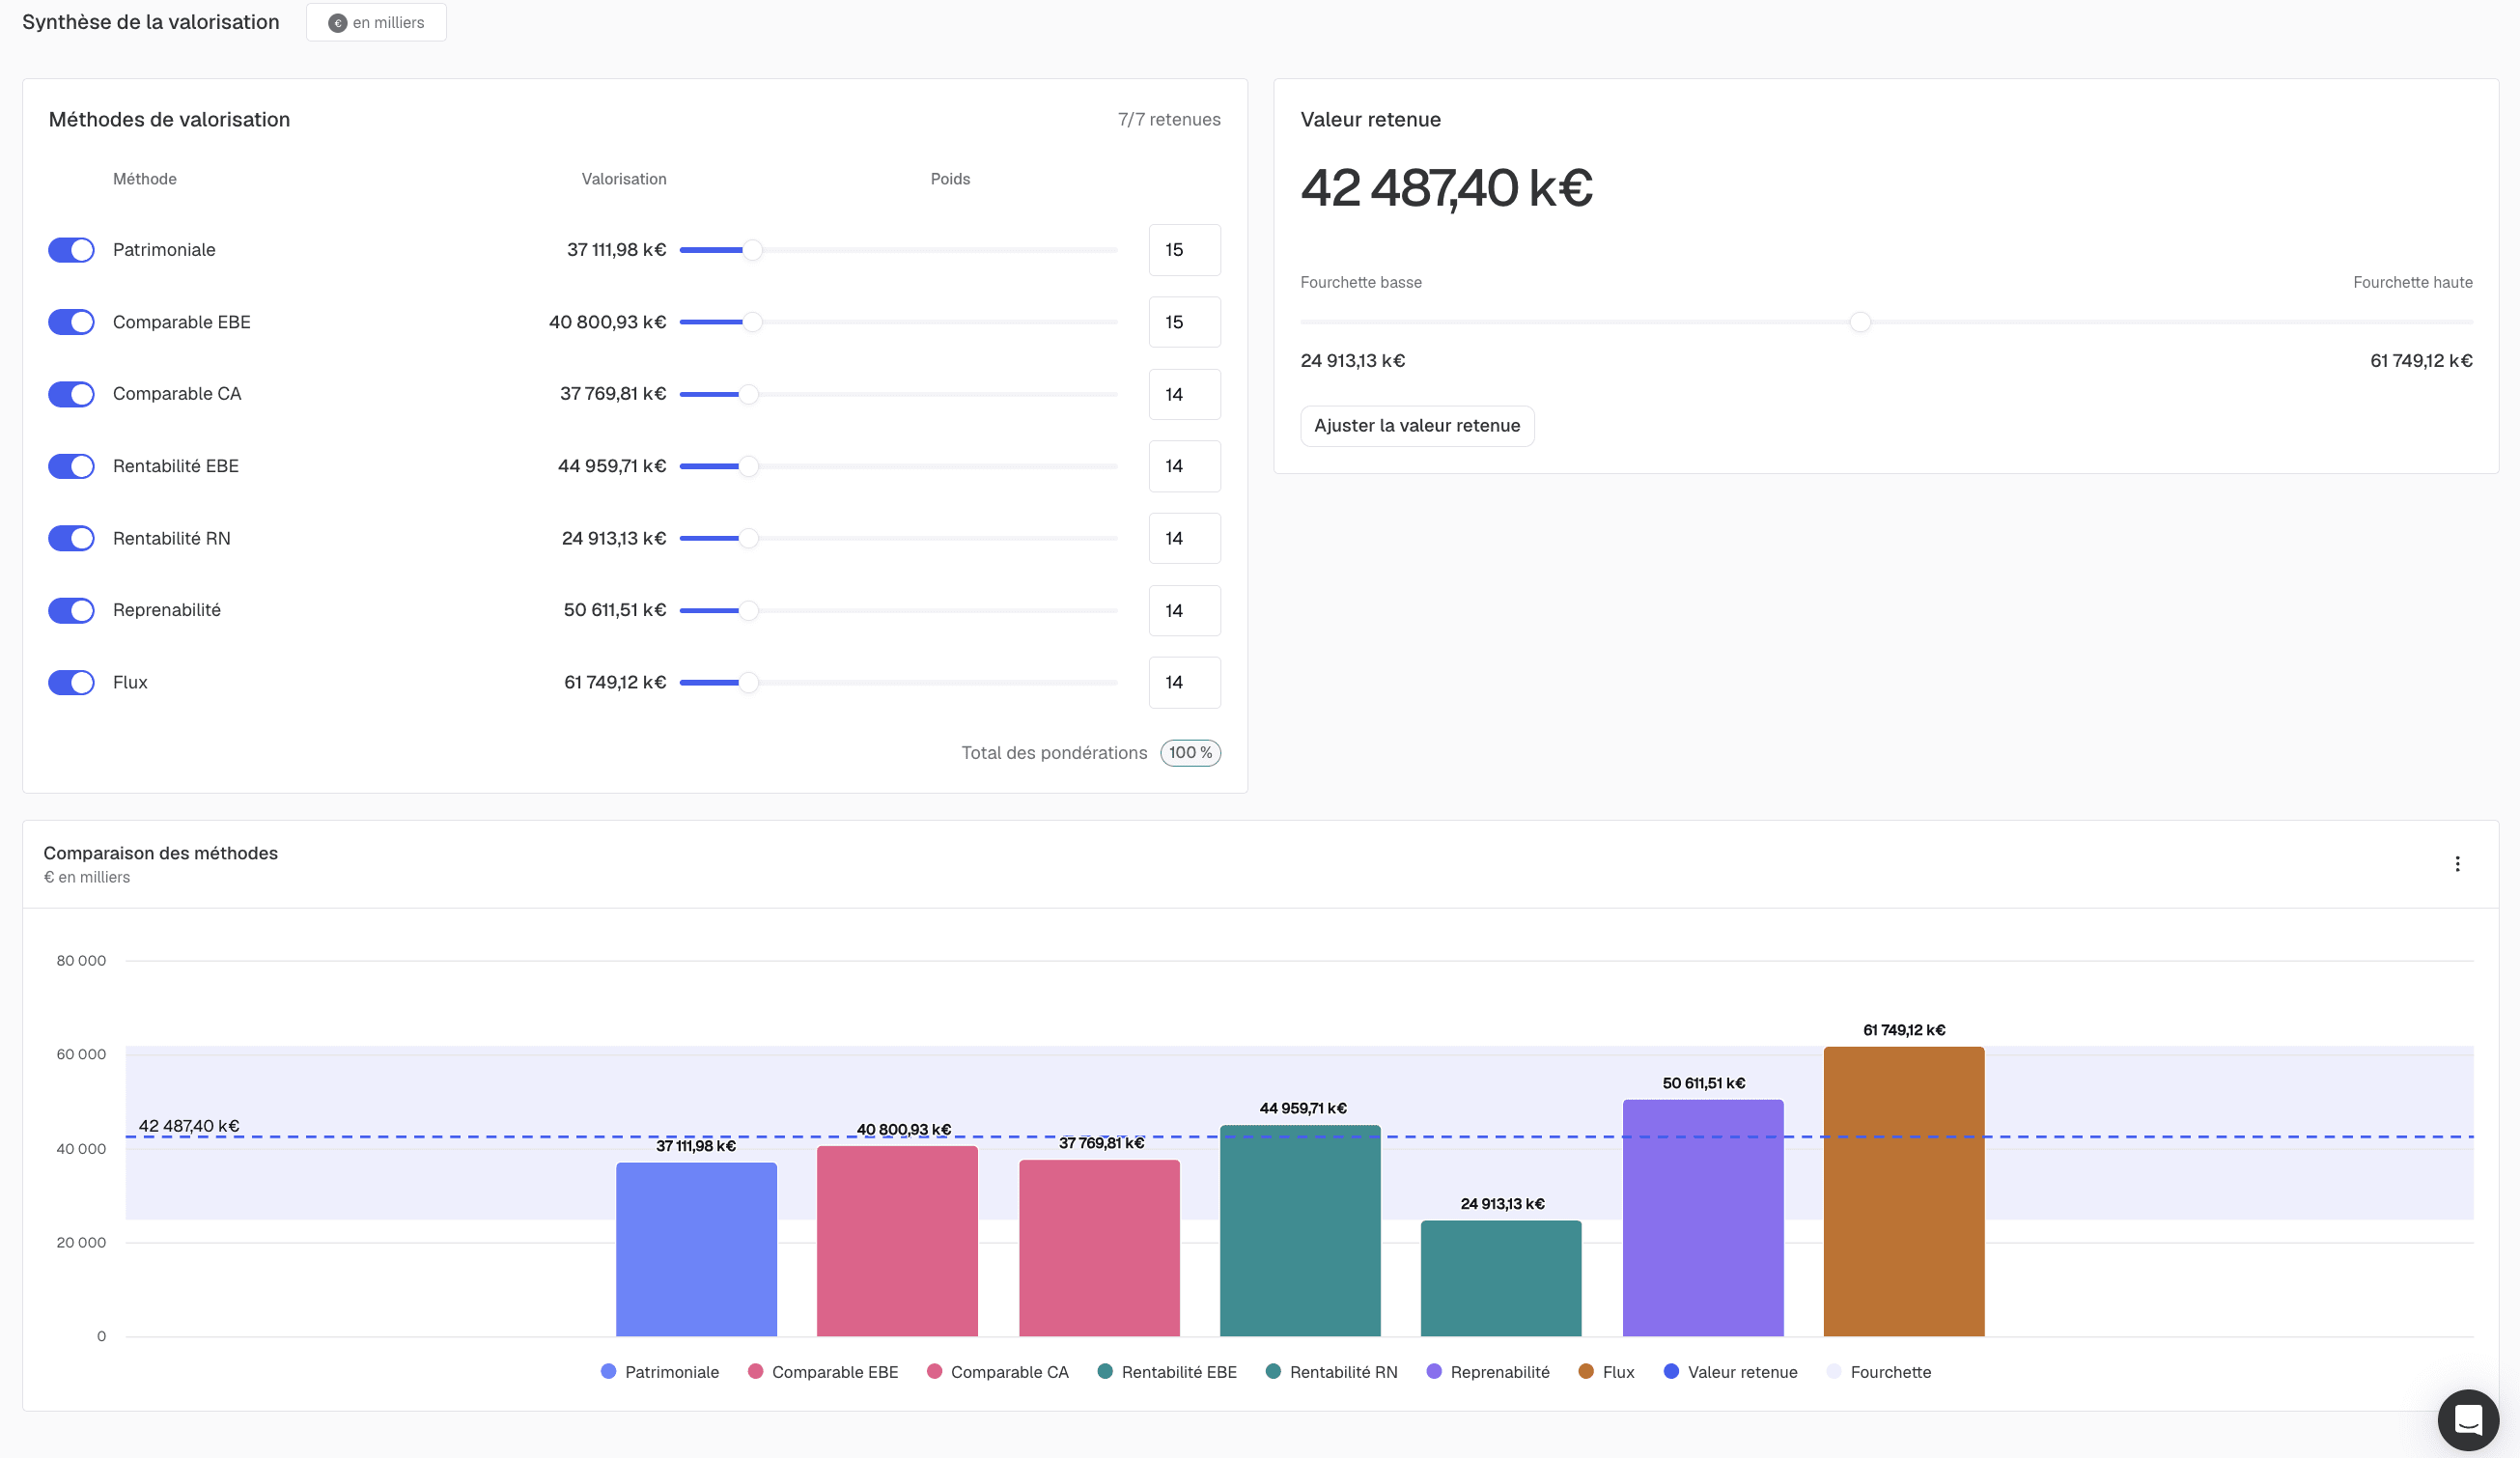
Dans l'onglet Synthèse, sélectionnez les méthodes à retenir et pondérez-les pour obtenir une valeur retenue et une fourchette de valeur (basse et haute). Terminez par l'onglet Rapport pour générer un document complet, entièrement repensé, prêt à présenter à votre client.
Prêt à exploiter vos données ?
Obtenez vos premières analyses en quelques secondes